En bref :
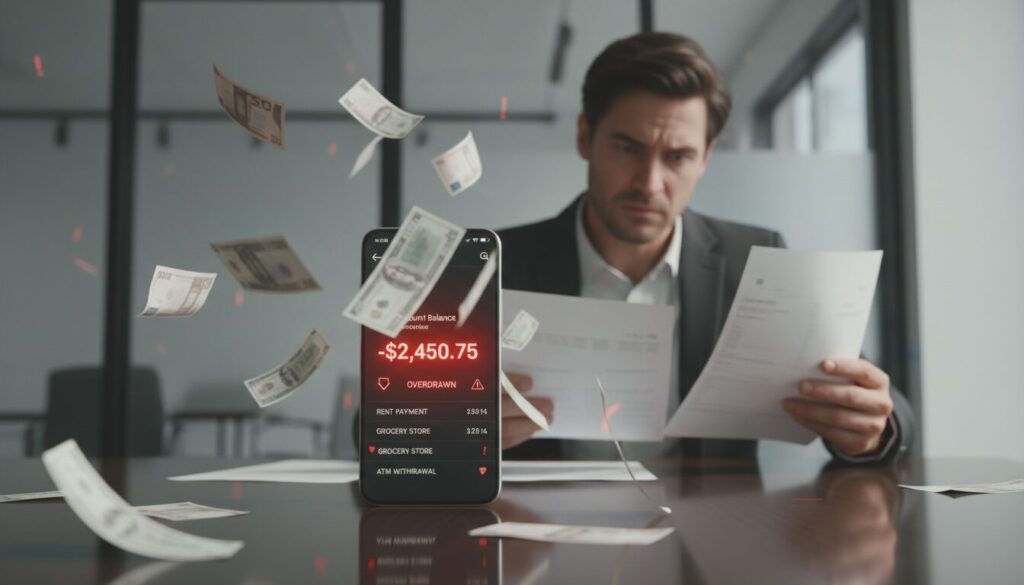
- Solde débiteur désigne un compte bancaire dont les dépenses dépassent les recettes, entraînant un compte en négatif.
- Le découvert bancaire peut être autorisé ou non, avec des implications financières différentes en termes de coûts et de risques.
- Des frais spécifiques tels que les agios et les commissions peuvent s’appliquer selon le type de dépassement.
- La gestion financière rigoureuse est essentielle pour éviter les conséquences négatives, notamment les frais bancaires importants et les risques bancaires.
- En entreprise, le solde débiteur reflète une situation comptable particulière entre débits et crédits, influant sur la santé financière et les choix stratégiques.
Comprendre le solde débiteur : fondements et mécanismes d’un compte en négatif
Un solde débiteur correspond à un compte bancaire dont les sorties d’argent dépassent les entrées, créant un montant négatif. Cette situation traduit un déséquilibre où les dépenses deviennent supérieures aux ressources disponibles. Pour saisir pleinement cette notion, il est crucial d’appréhender la distinction entre les notions de débit et crédit.
Dans la pratique comptable, le débit enregistre les sorties de fonds tandis que le crédit enregistre les entrées. Par exemple, un retrait au distributeur ou un paiement par carte bancaire sont inscrits au débit, diminuant le solde. À l’inverse, les virements ou dépôts sont comptabilisés au crédit, augmentant le solde. Lorsque la somme des débits dépasse celle des crédits, le compte affiche un solde débiteur, matérialisé souvent par un affichage négatif.
Le solde débiteur peut survenir suite à diverses raisons : un achat imprévu, un prélèvement automatique, ou encore une gestion financière déficiente. Cette situation n’est pas rare, notamment dans un contexte où la mobilité professionnelle et les fluctuations des revenus sont fréquentes. Il est essentiel de savoir détecter rapidement ce déséquilibre afin d’éviter qu’il ne s’aggrave.
Par exemple, un cadre expatrié ayant plusieurs flux financiers à gérer entre différentes devises et pays peut procéder à des paiements depuis un compte local se retrouvant en négatif temporairement. Sans anticipation, cela engendre des répercussions financières souvent difficiles à absorber, notamment lors des déplacements professionnels où la trésorerie doit rester fluide.
Le suivi régulier des mouvements bancaires, via les interfaces en ligne notamment, est indispensable pour maintenir le contrôle du solde et anticiper les situations de solde débiteur. Cette vigilance permet de réagir dès les premiers écarts, limitant ainsi les dépenses inutiles et préservant l’intégrité financière.
Distinguer découvert bancaire autorisé et non autorisé : impacts et gestion des risques bancaires
Le découvert bancaire est un mécanisme conçu pour autoriser temporairement un solde débiteur, soit avec l’accord préalable de la banque, soit de manière non prévue. Cette distinction est primordiale pour évaluer les implications financières et juridiques.
Le découvert autorisé correspond à un crédit préalable accordé par l’établissement bancaire. Il permet d’effectuer des paiements au-delà du solde créditeur jusqu’à une limite fixée contractuellement. Ce type de découvert est souvent utilisé pour pallier des imprévus ou ajuster la gestion de trésorerie, particulièrement dans les environnements professionnels où les dépenses fluctuantes sont courantes.
Au-delà d’éviter le rejet de paiements, ce découvert entraîne cependant des frais bancaires tels que les agios – intérêts débiteurs calculés au prorata du montant et de la durée du dépassement. Il faut noter que si ces taux restent encadrés, ils figurent parmi les coûts bancaires les plus élevés. Une bonne gestion consiste à limiter la durée du découvert afin d’en réduire le coût.
En complément, la banque peut appliquer des frais d’intervention, communément appelés commissions, lorsque le titulaire du compte dépasse la limite fixée. Ces frais sont plafonnés légalement (par exemple, à 8 euros par incident et 80 euros par mois) mais peuvent rapidement peser sur un budget restreint.
À l’inverse, le découvert non autorisé reflète une situation où le compte est en négatif sans accord préalable de la banque. Cette configuration est plus problématique, les risques bancaires augmentent considérablement. La banque peut alors décider d’intervenir via des procédures restrictives, comme l’inscription à la Banque de France, ce qui entraîne une interdiction bancaire.
Ce phénomène résulte souvent d’une mauvaise anticipation financière, d’une erreur dans les transactions ou encore d’une maladresse dans la gestion des engagements à court terme. Rémunérer au plus vite ce découvert non autorisé est une priorité pour éviter l’aggravation des intérêts débiteurs et frais additionnels.
Un entrepreneur en mobilité internationale, par exemple, peut se retrouver confronté à ce type de découvert en raison d’un décalage entre dates de facturation et encaissements. En anticipant ce risque via un suivi rigoureux, il évite des blocages de paiement qui nuiraient à sa crédibilité professionnelle.
Les frais liés au solde débiteur : une vigilance indispensable pour maîtriser les coûts
Lorsque le solde d’un compte bancaire devient débiteur, il déclenche systématiquement des frais associés. Comprendre ces coûts est fondamental pour une gestion financière saine et pour éviter un cercle vicieux de dettes.
Les agios, ou intérêts débiteurs, représentent le coût principal d’un découvert bancaire autorisé. Calculés sur la base du montant et de la durée du découvert, ils peuvent rapidement s’accumuler si le remboursement tarde à être effectué. En 2026, bien que la réglementation limite ces taux, ils restent une charge financière non négligeable, parfois plus élevée que d’autres formes d’endettement à court terme.
Par ailleurs, les banques facturent souvent des commissions d’intervention lors du dépassement des plafonds convenus. Ces frais, bien que plafonnés à 8 euros par incident et 80 euros mensuels, pèsent lourd lorsque les incidents sont récurrents. Quelques opérations de plus peuvent donc transformer un solde négatif léger en véritable élevation des coûts bancaires.
Enfin, les frais d’irrégularités et incidents liés aux défauts de paiement (chèques sans provision, paiements refusés) viennent s’ajouter à la facture. Ces charges imprévues peuvent occasionner un effet domino conduisant à un malus bancaire difficile à éradiquer.
Selon un cas observé dans une PME exportatrice, un oubli de suivi du solde débiteur lors d’un transfert externe a généré pour l’entreprise un dépassement de découvert non autorisé, entraînant des frais négatifs cumulés de plusieurs centaines d’euros sur un trimestre. La récupération a nécessité une renégociation immédiate avec la banque, démontrant ainsi l’importance d’une surveillance permanente.
Pour limiter ces frais, la mise en place d’outils automatisés de gestion de compte est recommandée. Ces solutions permettent d’alerter en temps réel sur les découverts imminents, facilitant la réactivité et la limitation des pénalités financières. C’est un réflexe indispensable dans le contexte professionnel et entrepreneurial actuel.
Le solde débiteur en entreprise : implications comptables et stratégie financière
Au-delà du particulier, le solde débiteur revêt une dimension spécifique en entreprise, influant directement sur la comptabilité, la gestion et la prise de décision stratégique.
Sur le plan comptable, le solde débiteur reflète une situation où les débits excèdent les crédits au sein d’un compte donné, traduisant des budgets ou des charges supérieures aux encaissements. Ce phénomène peut apparaître sur divers postes : par exemple, un compte fournisseur débiteur indique un trop-perçu par rapport aux dettes réelles, ou un compte d’actifs immobiliers peut enregistrer une augmentation des charges.
La lecture attentive de ces soldes permet à la direction financière de détecter les tensions de trésorerie ou investissements non rentabilisés. Certaines situations de solde débiteur peuvent signaler une phase d’investissement stratégique, tandis que d’autres révèlent des difficultés à équilibrer les comptes.
Par ailleurs, la comparaison avec le solde créditeur, qui témoigne davantage d’un excédent ou d’une santé financière favorable, aide à affiner les décisions de réallocation des ressources. Par exemple, un excédent important sur les comptes clients (solde débiteur) pourra justifier une renégociation des conditions de paiement des fournisseurs ou un ajustement du recours à l’emprunt.
Cette approche analytique est d’autant plus cruciale dans un contexte globalisé où les entreprises gèrent des opérations dans plusieurs devises et environnements fiscaux. Une vision intégrée des soldes débiteurs et créditeurs aide à prévenir les risques bancaires et à optimiser la gestion financière.
Illustration : une PME implantée à Berlin a maintenu un certain solde débiteur sur ses comptes fournisseurs pour aligner ses paiements aux flux d’exportation. Cette stratégie, bien que risquée, a permis de douer son cycle de trésorerie sans recourir à un endettement excessif.
L’analyse d’une vidéo didactique révèle l’importance de connaitre les mécanismes des soldes débiteurs afin d’adopter une gestion proactive.
Cette autre vidéo illustre les conséquences concrètes des découverts non maîtrisés dans le cadre professionnel et propose des solutions pratiques pour y remédier.
Conseils pratiques pour éviter un solde débiteur et optimiser la gestion de compte
Maintenir un compte bancaire à l’équilibre ou en solde créditeur est un enjeu majeur, en particulier dans un environnement professionnel mêlant déplacements fréquents, obligations financières multiples et fluctuations de trésorerie.
Voici une liste de bonnes pratiques à privilégier pour optimiser la gestion de compte et éviter un solde débiteur :
- Surveillance régulière du solde via applications bancaires en temps réel pour réagir rapidement.
- Planification anticipée des dépenses importantes et ajustement des budgets selon les flux financiers.
- Négociation avec sa banque pour obtenir un découvert autorisé adapté, limitant le recours aux découverts non autorisés coûteux.
- Automatisation des alertes et notifications pour prévenir des situations de dépassement.
- Gestion prudente des prélèvements automatiques en vérifiant que les fonds sont disponibles.
- Établir un fonds de réserve pour pallier les dépenses imprévues sans recourir au découvert.
- Évaluation fréquente des besoins financiers pour ajuster les lignes de crédit et optimiser les conditions bancaires.
Adopter ces mesures traduit une stratégie équilibrée entre la maîtrise des coûts et la fluidité des opérations. Les entreprises et les particuliers évoluant dans un cadre international y trouveront un allié précieux pour préserver la santé financière et limiter les risques bancaires.
| Type de découvert | Caractéristiques | Conséquences financières | Actions recommandées |
|---|---|---|---|
| Découvert autorisé | Accord préalable, limite fixée | Intérêts débiteurs (agios), frais modérés | Rembourser rapidement, négocier conditions |
| Découvert ponctuel | Occasionnel, sans contrat formel | Frais variables, risqué sans suivi | Utiliser sporadiquement, surveiller le compte |
| Découvert non autorisé | Pas d’accord, dépassement imprévu | Frais élevés, procédures bancaires sévères | Régulariser au plus vite, éviter répétition |
La rigueur dans la gestion de compte découle d’une culture de responsabilité financière et d’anticipation. Elle est un avantage incontestable dans un monde professionnel toujours plus exigeant et connecté.
Comment savoir si mon compte est débiteur ?
Le solde débiteur apparaît lorsque les débits (sorties d’argent) dépassent les crédits (entrées d’argent) sur votre compte, généralement visible via votre relevé bancaire ou application mobile.
Quelles sont les conséquences d’un découvert non autorisé ?
Un découvert non autorisé peut entrainer des frais bancaires élevés, des procédures restrictives, voire une interdiction bancaire si la situation persiste.
Comment limiter les frais liés au solde débiteur ?
Pour limiter ces frais, il est recommandé d’obtenir un découvert autorisé adapté à ses besoins, d’effectuer un suivi régulier du solde, et de rembourser rapidement les sommes empruntées.
Le solde débiteur concerne-t-il uniquement les particuliers ?
Non, le solde débiteur existe aussi en entreprise et constitue un indicateur clé de la gestion comptable et financière.
Quels sont les outils pour mieux gérer son solde bancaire ?
Les applications bancaires, les alertes automatiques, et les conseils d’un conseiller financier sont des outils efficaces pour optimiser la gestion de compte.